Plus sûres que l’État ? Ces émetteurs corporate français qui se financent sous les OAT
En temps normal, une entreprise ne devrait pas pouvoir se financer à un coût inférieur à celui de son propre souverain. L’État fixe le cadre réglementaire, lève l’impôt et émet les titres qui servent de référence à la valorisation de l’ensemble des actifs : sa courbe fait office de plancher. En France, ce plancher a cédé.
Selon les données de Bloomberg, environ 38 % des obligations d’entreprises françaises notées investment grade, soit quelque 215 milliards d’euros, se traitent aujourd’hui à des rendements inférieurs à ceux des obligations assimilables du Trésor (OAT) de maturité comparable. En début d’année, l’encours concerné avoisinait 12 milliards d’euros. Début octobre, Air Liquide a placé 2 milliards d’euros pour un livre d’ordres d’environ 12,5 milliards, en fixant le prix de ses deux tranches à taux fixe sous la courbe OAT.
Selon nous, ce mouvement se justifie, mais en partie seulement. Il traduit une réelle dégradation de la confiance dans les finances publiques françaises. Il ne fait pas pour autant d’un émetteur corporate français un meilleur risque de crédit que l’État, et il serait imprudent d’y voir une nouvelle norme.
Comment en est-on arrivé là
Début octobre, le spread OAT-Bund à 10 ans a clôturé la semaine à 141 pb, à une dizaine de points de base seulement du pic hebdomadaire de janvier 2012, au plus fort de la crise des dettes souveraines européennes. L’écartement enregistré sur cette seule semaine, 32 pb, est le plus important de notre série depuis 2008. Au 9 octobre, le spread s’était légèrement détendu, à 137 pb.
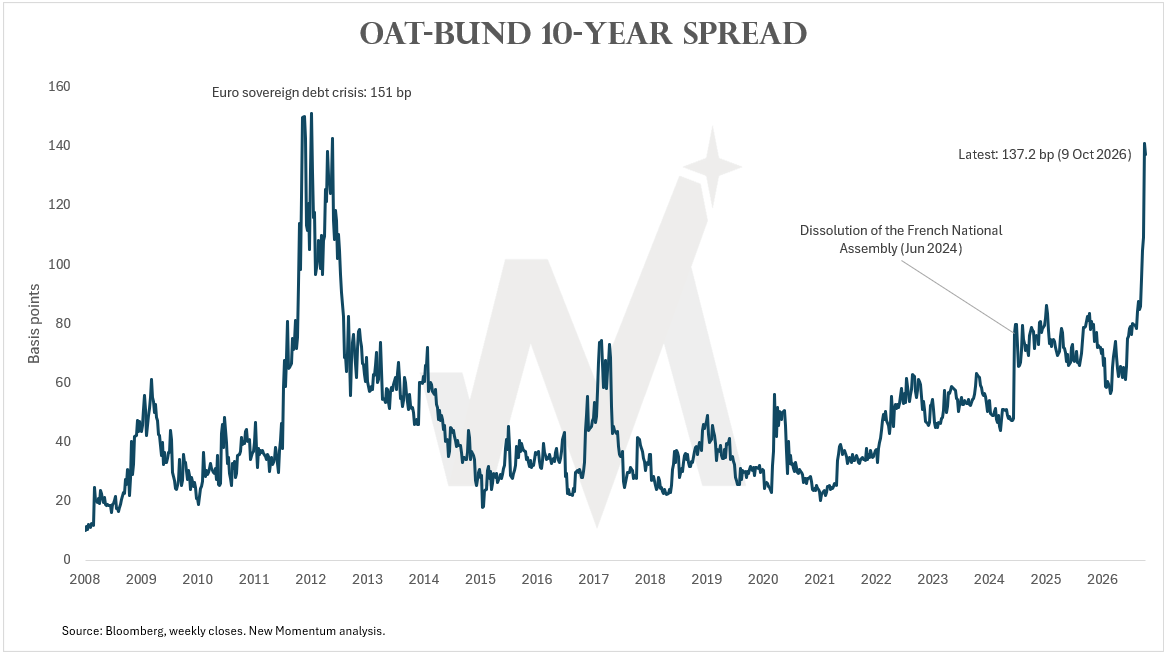
La dynamique est lisible. Après la crise de 2011-12, le spread est resté pendant près d’une décennie dans une fourchette de 20 à 60 pb. La dissolution de l’Assemblée nationale par Emmanuel Macron en juin 2024 l’a porté au-delà de 75 pb en une semaine, et il n’est depuis jamais revenu durablement dans sa fourchette antérieure. Ces dernières semaines, l’écartement s’est de nouveau accéléré.
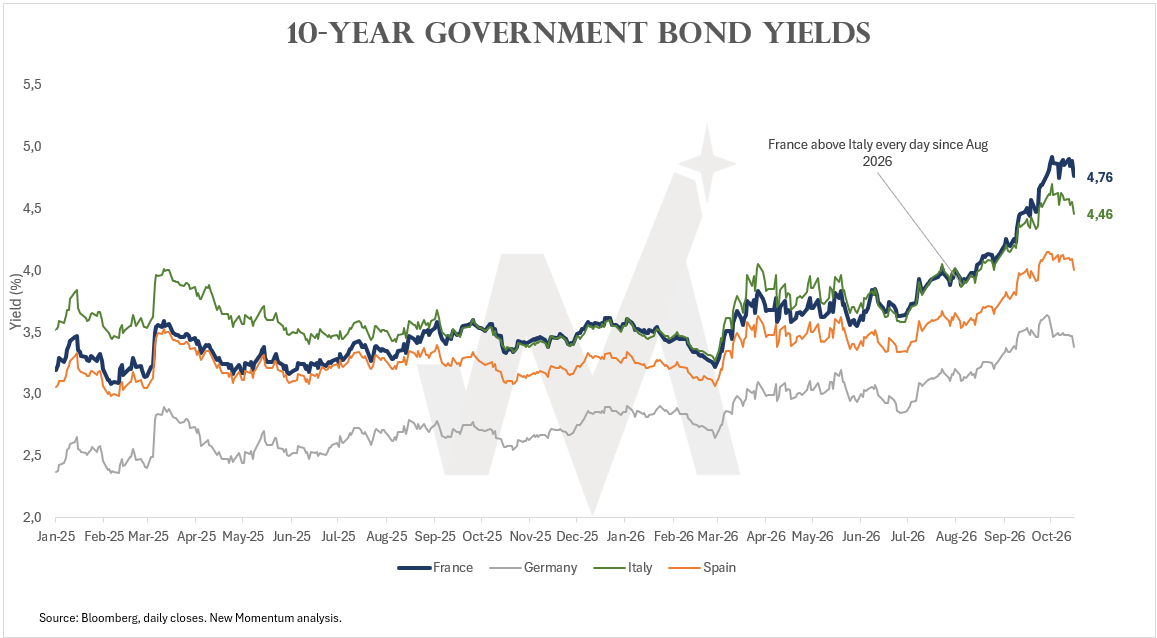
La comparaison avec l’Italie est encore plus révélatrice. Le rendement français à 10 ans a dépassé pour la première fois le rendement italien le 15 septembre 2025. Pendant plusieurs mois, les deux courbes se sont croisées à de nombreuses reprises. Depuis le 4 août 2026, en revanche, la France emprunte plus cher que l’Italie à chaque séance, avec un écart d’environ 30 pb à la mi-octobre. L’Espagne se finance aujourd’hui quelque 75 pb sous la France.
Nous n’y voyons pas un simple bruit de marché. Le spread est plus large sur les maturités longues que sur les courtes, ce qui traduit l’exigence d’une prime durable au titre du risque budgétaire et politique, plutôt qu’une distorsion technique passagère.
Les facteurs d’amplification
Les fondamentaux expliquent la direction du mouvement ; trois spécificités du marché français en expliquent l’ampleur.
La première tient à la structure de détention. Près de la moitié de la dette publique française est détenue par des non-résidents, une proportion nettement supérieure à celle observée en Italie ou en Espagne. Les OAT sont donc particulièrement sensibles aux revirements du sentiment international, indépendamment de l’actualité domestique.
La deuxième est l’effet de levier. Les hedge funds avaient constitué d’importantes positions sur les OAT, couvertes par des swaps et financées en repo à court terme. La baisse des prix a déclenché des stop-loss et contraint ces fonds à déboucler leurs positions. Selon certaines estimations, ce désendettement expliquerait jusqu’à la moitié de l’écartement récent.
La troisième est l’absence de filet de sécurité garanti. La BCE dispose de l’instrument de protection de la transmission (TPI) pour contrer les mouvements de spreads désordonnés, mais son activation suppose le respect du cadre budgétaire européen. La France faisant l’objet d’une procédure pour déficit excessif, le marché n’anticipe pas son utilisation.
Pourquoi les émetteurs corporate se traitent sous l’État
Le facteur déterminant est la diversification géographique des revenus. L’Oréal, TotalEnergies ou Air Liquide réalisent l’essentiel de leur chiffre d’affaires à l’international : leur profil de crédit dépend davantage de la demande mondiale que du budget français. L’État, à l’inverse, est intégralement exposé au risque domestique. Le marché intègre cette différence dans les prix.
Les facteurs techniques complètent le tableau. L’Agence France Trésor émet des volumes record d’OAT, tandis que l’offre de papier corporate de qualité reste limitée. Les fonds de crédit et les assureurs tenus de rester investis en obligations d’entreprises en euros se disputent un nombre restreint d’émetteurs, ce qui comprime encore leurs rendements.
Pourquoi l’anomalie pourrait ne pas durer
L’argument géographique est solide, mais il a ses limites.
D’abord, l’État conserve son pouvoir fiscal. Lorsque les finances publiques sont sous tension, les grandes entreprises figurent généralement parmi les premières sollicitées, au travers de surtaxes exceptionnelles d’impôt sur les sociétés ou de prélèvements sectoriels. Un émetteur n’est « plus sûr que l’État » que jusqu’au moment où l’État décide de lui transférer une partie de la facture.
Ensuite, les instruments ne sont pas directement comparables. Les OAT comptent parmi les obligations les plus liquides au monde, sont éligibles en repo et constituent des actifs liquides de haute qualité (HQLA) de niveau 1 pour les banques. Une obligation corporate n’offre aucun de ces avantages : une partie de son rendement inférieur reflète donc une prime de rareté, et non un moindre risque de crédit.
Enfin, l’histoire ne plaide pas en faveur d’un découplage durable. En 2011-12, plusieurs émetteurs corporate espagnols et italiens se traitaient eux aussi sous leur souverain. Une fois la BCE intervenue et les spreads souverains normalisés, l’anomalie s’est corrigée. Dans un scénario de crise de la dette française, la contagion et les tensions de liquidité toucheraient également les émetteurs corporate.
Les banques françaises : là où le risque se concentre
Si certains groupes industriels et de biens de consommation se sont affranchis du risque souverain, ce n’est pas le cas des banques françaises. Fortement exposées à la dette publique française, elles voient leurs coûts de financement évoluer en ligne avec ceux de l’État. Le coût de la protection contre le défaut (CDS) sur la dette bancaire française dépasse désormais celui des établissements européens comparables.
Pour les trésoriers d’entreprise, c’est là que le sujet devient concret. Dépôts, papier commercial bancaire et fonds monétaires surpondérés en papier français comportent tous une exposition indirecte au risque souverain français, rarement évaluée de manière explicite.
Les prochains catalyseurs
Deux échéances se détachent dans les semaines à venir : la revue de la notation de la France par Moody’s le 23 octobre et la réunion de politique monétaire de la BCE le 29 octobre, en parallèle des débats parlementaires sur le budget 2027.
Que des émetteurs corporate français se financent sous leur souverain montre à quel point la confiance dans les finances publiques françaises s’est dégradée, même si leur profil de risque reste lié à l’État qui les taxe. Pour les investisseurs, l’enjeu est désormais de mesurer l’exposition au risque français déjà présente dans leurs portefeuilles de trésorerie, et de déterminer si elle relève d’un choix délibéré.
Notes et sources
Données de marché : Bloomberg, analyse New Momentum ; sources de presse utilisées pour le contexte. Spreads en clôtures hebdomadaires ; rendements en clôtures quotidiennes. Données au 16 octobre 2026.