¿Más seguras que el Estado? Emisores corporativos franceses que se financian por debajo de los OAT
En condiciones normales, no cabría esperar que una empresa se financiara a un coste inferior al de su propio soberano. El Estado fija el marco regulatorio, recauda los impuestos y emite los bonos que sirven de referencia para valorar el resto de activos, por lo que su curva actúa como suelo. En Francia, ese suelo ha cedido.
Según datos de Bloomberg, en torno al 38% de los bonos corporativos franceses con grado de inversión, unos 215.000 millones de euros, cotizan hoy con rentabilidades inferiores a las de los bonos del Estado francés (OAT) de vencimiento comparable. A comienzos de año, el importe rondaba los 12.000 millones. A principios de octubre, Air Liquide colocó 2.000 millones de euros con un libro de órdenes de unos 12.500 millones y fijó el precio de sus dos tramos a tipo fijo por debajo de la curva OAT.
A nuestro juicio, el movimiento está justificado, aunque solo en parte. Refleja un deterioro real de la confianza en las finanzas públicas francesas. Sin embargo, no convierte a un emisor corporativo francés en mejor riesgo de crédito que el propio Estado, y sería prudente no interpretarlo como una nueva normalidad.
Cómo se ha llegado a esta situación
A principios de octubre, el diferencial a 10 años entre el OAT y el Bund alemán cerró la semana en 141 pb, apenas unos 10 pb por debajo del máximo semanal de enero de 2012, en plena crisis de deuda soberana europea. La ampliación registrada solo en esa semana, de 32 pb, es la mayor de nuestra serie desde 2008. A 9 de octubre, el diferencial se había moderado ligeramente, hasta 137 pb.
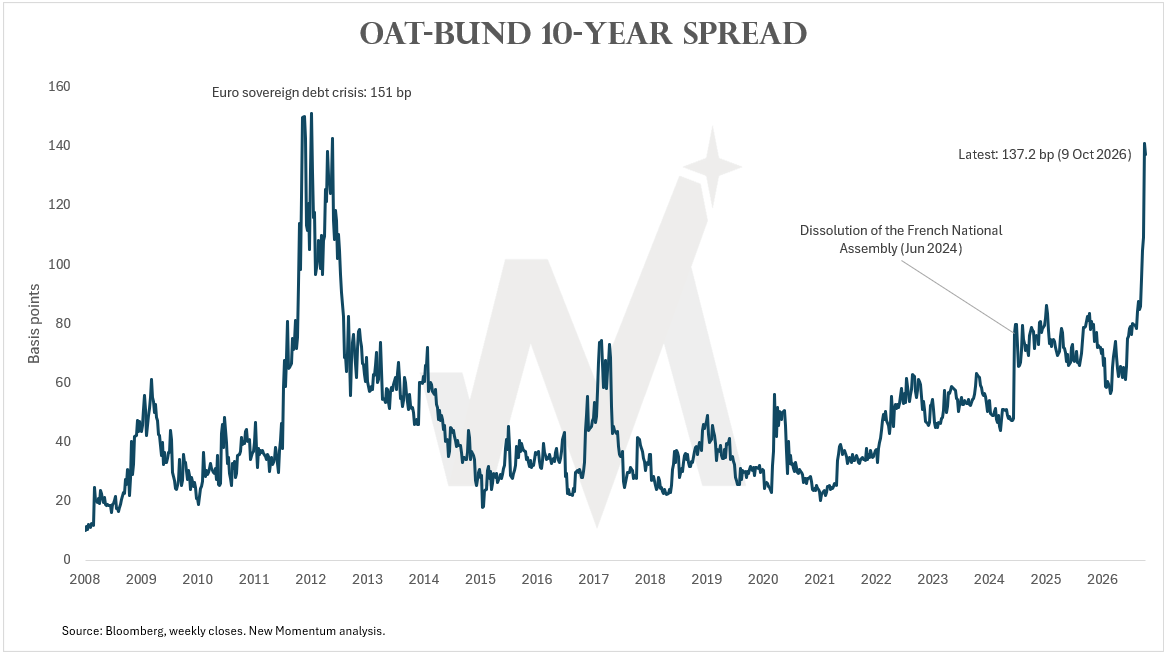
La evolución se lee con claridad. Superada la crisis de 2011-12, el diferencial se mantuvo durante buena parte de una década en un rango de 20 a 60 pb. La disolución de la Asamblea Nacional por parte de Emmanuel Macron en junio de 2024 lo llevó por encima de 75 pb en una sola semana, y desde entonces no ha regresado de forma sostenida a su rango anterior. En las últimas semanas, la ampliación se ha acelerado de nuevo.
La comparación con Italia resulta aún más significativa. La rentabilidad francesa a 10 años superó por primera vez a la italiana el 15 de septiembre de 2025. Durante varios meses, ambas curvas se cruzaron en repetidas ocasiones. Desde el 4 de agosto de 2026, sin embargo, Francia se financia por encima de Italia en todas las sesiones, con un diferencial de unos 30 pb a mediados de octubre. España se financia actualmente unos 75 pb por debajo de Francia.
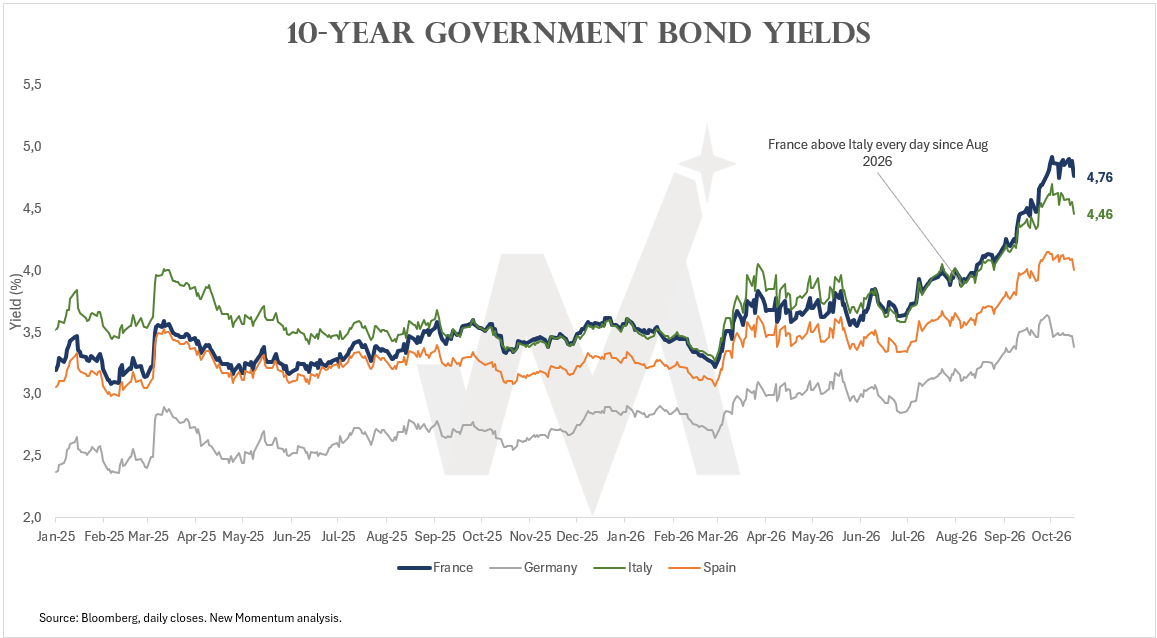
No lo interpretamos como ruido de mercado. El diferencial es más amplio en los plazos largos que en los cortos, lo que indica que los inversores exigen una prima duradera por riesgo fiscal y político, y no una corrección técnica transitoria.
Factores de amplificación
Los fundamentales explican la dirección del movimiento. Tres características propias del mercado francés explican su intensidad.
La primera es la estructura de tenedores. En torno a la mitad de la deuda pública francesa está en manos de inversores no residentes, una proporción muy superior a la de Italia o España. Esto hace que los OAT sean especialmente sensibles a los cambios en el sentimiento internacional, con independencia de la evolución doméstica.
La segunda es el apalancamiento. Los hedge funds habían acumulado posiciones significativas en OAT, cubiertas con swaps y financiadas mediante repo a corto plazo. La caída de los precios activó los stop-loss y obligó a deshacer posiciones. Algunas estimaciones atribuyen a este desapalancamiento hasta la mitad de la ampliación reciente del diferencial.
La tercera es la ausencia de un respaldo garantizado. El BCE dispone del Instrumento para la Protección de la Transmisión (TPI) para contener movimientos desordenados de los diferenciales, pero su activación exige el cumplimiento del marco fiscal europeo. Al encontrarse Francia en un procedimiento de déficit excesivo, el mercado no descuenta su utilización.
Por qué los emisores corporativos cotizan por debajo del Estado
El factor principal es la diversificación geográfica de los ingresos. L’Oréal, TotalEnergies o Air Liquide generan la mayor parte de su facturación fuera de Francia, por lo que su perfil de crédito depende más de la demanda global que del presupuesto francés. El Estado, en cambio, está expuesto íntegramente al riesgo doméstico. El mercado está descontando esa diferencia.
Los factores técnicos completan el cuadro. El Tesoro francés está emitiendo volúmenes récord de OAT, mientras que la oferta de papel corporativo de calidad es limitada. Los fondos de crédito y las aseguradoras que deben mantenerse invertidos en renta fija corporativa en euros compiten por un número reducido de emisores, lo que comprime aún más sus rentabilidades.
Por qué la anomalía podría no ser duradera
El argumento geográfico es sólido, pero tiene límites.
En primer lugar, el Estado conserva su potestad tributaria. Cuando las finanzas públicas están bajo presión, las grandes empresas suelen ser de las primeras llamadas a contribuir, mediante recargos extraordinarios sobre el impuesto de sociedades o gravámenes sectoriales. Un emisor es «más seguro que el Estado» solo hasta que el Estado decide trasladarle parte de la factura.
En segundo lugar, los instrumentos no son directamente comparables. Los OAT figuran entre los bonos más líquidos del mundo, son elegibles como colateral en repo y computan como activos líquidos de alta calidad (HQLA) de nivel 1 para los bancos. Un bono corporativo no ofrece ninguna de estas ventajas, de modo que parte de su menor rentabilidad responde a una prima de escasez y no a un menor riesgo de crédito.
Por último, la experiencia histórica no respalda una desconexión permanente. En 2011-12, varios emisores corporativos españoles e italianos también cotizaron con rentabilidades inferiores a las de sus soberanos. Cuando el BCE intervino y los diferenciales soberanos se normalizaron, la anomalía se corrigió. En un escenario de crisis de deuda francesa, el contagio y las tensiones de liquidez afectarían también a los emisores corporativos.
Bancos franceses: donde se concentra el riesgo
Si bien algunos grupos industriales y de consumo se han desvinculado del riesgo soberano, no ocurre lo mismo con los bancos franceses. Mantienen una exposición elevada a la deuda pública francesa y sus costes de financiación evolucionan en línea con los del Estado. El coste de la protección frente a impago (CDS) sobre la deuda bancaria francesa supera ya al de entidades europeas comparables.
Para los responsables de tesorería corporativa, es aquí donde el tema adquiere una dimensión práctica. Depósitos, papel comercial bancario y fondos monetarios con sobreponderación en papel francés incorporan una exposición indirecta al riesgo soberano francés que, con frecuencia, nunca se ha evaluado de forma explícita.
Próximos catalizadores
En las próximas semanas destacan dos citas: la revisión de la calificación de Francia por parte de Moody’s el 23 de octubre y la reunión de política monetaria del BCE el 29 de octubre, en paralelo al debate parlamentario sobre los presupuestos de 2027.
Que emisores corporativos franceses se financien por debajo de su soberano refleja hasta qué punto se ha deteriorado la confianza en las finanzas públicas francesas, aunque su perfil de riesgo siga vinculado al Estado que los grava. Para los inversores, el ejercicio relevante es cuantificar la exposición al riesgo francés que ya incorporan sus carteras de liquidez y determinar si responde a una decisión deliberada.
Notas y fuentes
Datos de mercado: Bloomberg, análisis de New Momentum; fuentes de prensa utilizadas como contexto. Diferenciales en cierres semanales; rentabilidades en cierres diarios. Datos a 16 de octubre de 2026.